調査結果レポート(公表日:2026.11.13)
社会保険労務士総合研究機構では、「『給付付き税額控除』の制度導入の基本方針に関する社労士意識調査」を実施しました。
以下のとおり調査レポートを公開します。
調査目的
令和8年8月5日に「給付付き税額控除」の制度導入の基本方針が閣議決定され、令和11年度の制度導入に向けた検討が進められている。同方針では、中低所得の現役勤労者の手取りの増加や、いわゆる「年収の壁」による働き控えの緩和等が示されている。そこで、社労士の専門家・実務家双方の視点から、基本方針に対する考え方や制度設計・運用上の課題等を把握し、今後の政策提言・発信に資する基礎資料とするため、本調査を実施した。
概要
主な調査結果
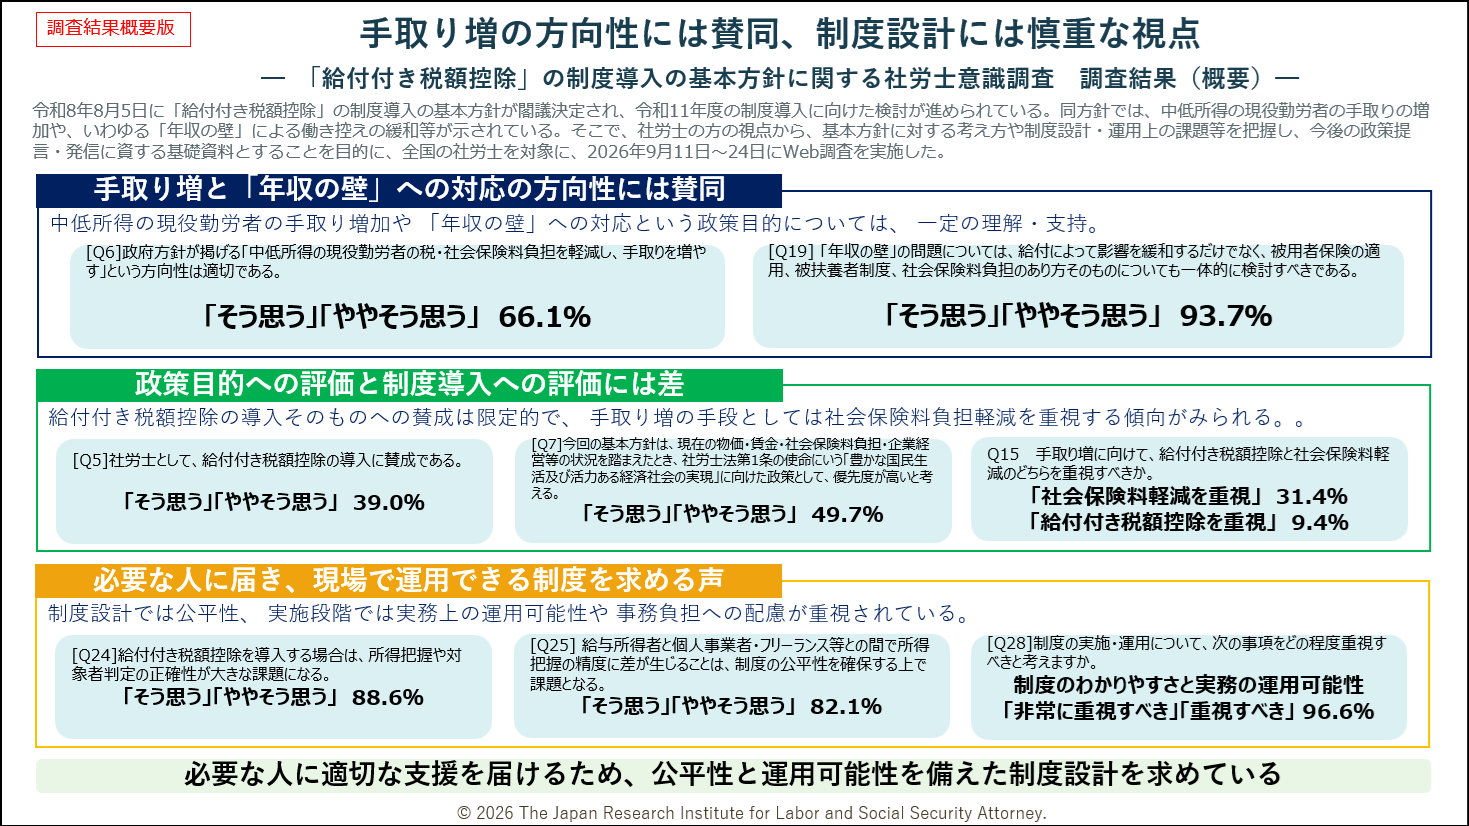
【手取り増と「年収の壁」への対応の方向性には賛同】
[Q6]政府方針が掲げる「中低所得の現役勤労者の税・社会保険料負担を軽減し、手取りを増やす」という方向性は適切である。
⇒「そう思う」「ややそう思う」66.1%
[Q19] 「年収の壁」の問題については、給付によって影響を緩和するだけでなく、被用者保険の適用、被扶養者制度、社会保険料負担のあり方そのものについても一体的に検討すべきである。
⇒「そう思う」「ややそう思う」93.7%
中低所得の現役勤労者の手取り増加や 「年収の壁」への対応という政策目的については、 一定の理解・支持。
【政策目的への評価と制度導入への評価には差】
[Q5]社労士として、給付付き税額控除の導入に賛成である。
⇒「そう思う」「ややそう思う」 39.0%
[Q7]今回の基本方針は、現在の物価・賃金・社会保険料負担・企業経営等の状況を踏まえたとき、社労士法第1条の使命にいう「豊かな国民生活及び活力ある経済社会の実現」に向けた政策として、優先度が高いと考える。
⇒「そう思う」「ややそう思う」 49.7%
[Q15]手取り増に向けて、給付付き税額控除と社会保険料軽減のどちらを重視すべきか。
⇒「社会保険料軽減を重視」 31.4% 「給付付き税額控除を重視」 9.4%
給付付き税額控除の導入そのものへの賛成は限定的で、 手取り増の手段としては社会保険料負担軽減を重視する傾向がみられる。
【必要な人に届き、現場で運用できる制度を求める声】
[Q24]給付付き税額控除を導入する場合は、所得把握や対象者判定の正確性が大きな課題になる。
⇒「そう思う」「ややそう思う」 88.6%
[Q25] 給与所得者と個人事業者・フリーランス等との間で所得把握の精度に差が生じることは、制度の公平性を確保する上で課題となる。
⇒「そう思う」「ややそう思う」 82.1%
[Q28]制度の実施・運用について、次の事項をどの程度重視すべきと考えますか。
⇒制度のわかりやすさと実務の運用可能性 「非常に重視すべき」「重視すべき」 96.6%